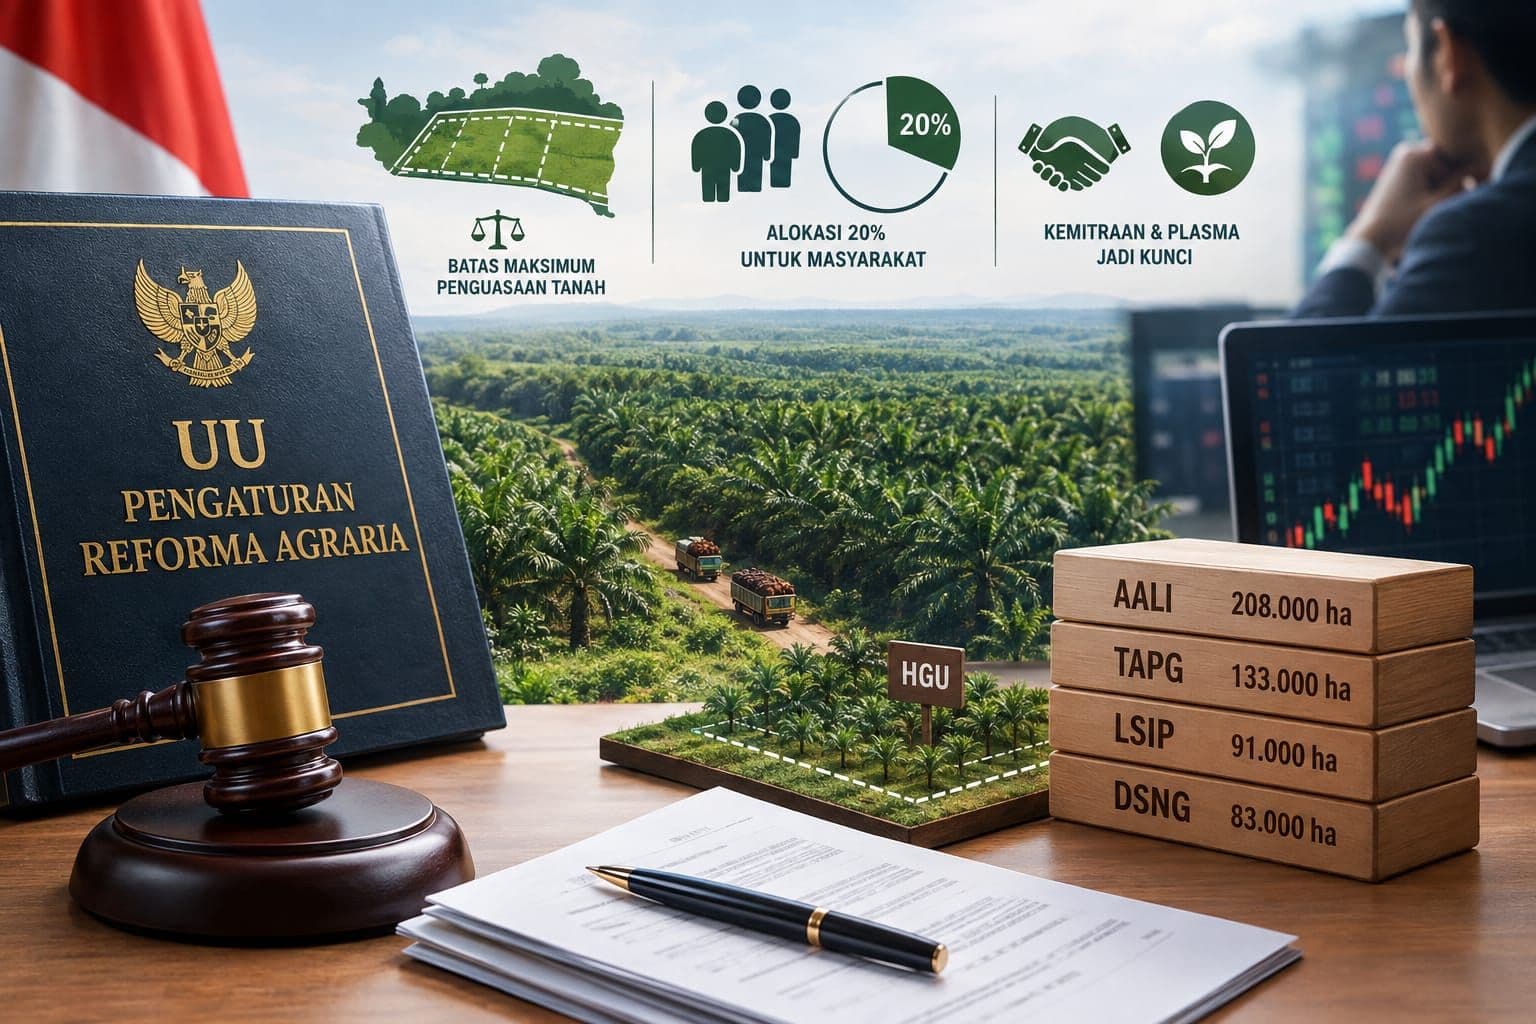
sawitsetara.co – JAKARTA — Pengesahan Undang-Undang (UU) Pengaturan Reforma Agraria oleh DPR RI pada 22 September 2026 membuka babak baru bagi industri perkebunan, khususnya perusahaan kelapa sawit dengan basis lahan inti yang luas.
Perhatian pasar kini tertuju pada ketentuan mengenai batas maksimum penguasaan dan pemilikan tanah. Aturan tersebut juga membuka kemungkinan penghitungan secara kumulatif terhadap lahan yang dikuasai badan usaha terafiliasi.
Selain pembatasan penguasaan lahan, UU tersebut mewajibkan alokasi 20 persen lahan Hak Guna Usaha (HGU) untuk masyarakat. Ketentuan teknis mengenai batas penguasaan, mekanisme pelaksanaan, serta masa transisi masih menunggu aturan turunan berupa Peraturan Pemerintah (PP).
Kondisi itu membuat ketidakpastian regulasi menjadi perhatian investor. Berdasarkan riset Indo Premier Sekuritas dan Phintraco Sekuritas, emiten perkebunan dengan kepemilikan lahan inti besar berpotensi menghadapi kebutuhan penyesuaian yang lebih signifikan.
Sejumlah emiten sawit yang menjadi perhatian berdasarkan eksposur lahannya antara lain PT Astra Agro Lestari Tbk (AALI) dengan lahan inti sekitar 208 ribu hektare, PT Triputra Agro Persada Tbk (TAPG) sekitar 133 ribu hektare, PT PP London Sumatra Indonesia Tbk (LSIP) sekitar 91 ribu hektare, dan PT Dharma Satya Nusantara Tbk (DSNG) sekitar 83 ribu hektare.
Salah satu persoalan yang masih menunggu kejelasan adalah besaran batas maksimum penguasaan lahan. Ketentuan mengenai entitas anak dan afiliasi juga menjadi faktor penting karena dapat menentukan apakah penguasaan lahan akan dihitung secara terpisah atau kumulatif.
Masa transisi selama satu tahun turut menjadi perhatian. Periode tersebut memberikan ruang bagi perusahaan untuk menyesuaikan struktur dan tata kelola lahannya sebelum ketentuan baru berlaku secara penuh.
Di sisi lain, kewajiban mengalokasikan 20 persen HGU untuk masyarakat belum serta-merta dipandang akan menggerus lahan produktif perusahaan. Dampaknya sangat bergantung pada pengakuan pemerintah terhadap pola kemitraan dan kebun plasma yang telah berjalan.
Jika skema yang sudah ada diakui sebagai bagian dari kewajiban tersebut, tekanan terhadap luasan produktif perusahaan berpotensi lebih terbatas. Namun, kepastian mengenai mekanisme pengakuan itu masih menunggu aturan pelaksana.
Risiko regulasi juga menjalar ke sektor properti dan kawasan industri. Namun, eksposurnya dinilai relatif lebih rendah karena sebagian besar aset perusahaan di sektor tersebut menggunakan Hak Guna Bangunan (HGB) dengan legalitas yang telah matang.
Emiten properti seperti BSDE memiliki land bank sekitar 5.200 hektare, sedangkan CTRA sekitar 4.200 hektare. Untuk kawasan industri, KIJA tercatat memiliki sekitar 3.200 hektare dan SSIA sekitar 1.200 hektare.
Meski aturan reforma agraria menimbulkan ketidakpastian dalam jangka pendek, Indo Premier Sekuritas masih mempertahankan rekomendasi tactical overweight terhadap sektor perkebunan. Pertimbangannya antara lain prospek laba bersih emiten yang dinilai tetap solid pada semester II-2026.
Selain itu, perusahaan masih memiliki waktu selama masa transisi untuk menyesuaikan tata kelola dan struktur penguasaan lahannya. Dengan demikian, dampak final regulasi terhadap kinerja emiten masih sangat bergantung pada isi PP yang akan diterbitkan pemerintah.
Bagi pasar modal, titik krusial berikutnya bukan lagi sekadar pengesahan UU, melainkan bagaimana pemerintah menerjemahkan ketentuan tersebut ke dalam aturan teknis. Besaran batas penguasaan lahan, perlakuan terhadap perusahaan terafiliasi, serta pengakuan terhadap kemitraan dan plasma akan menjadi faktor penentu bagi besarnya dampak terhadap emiten perkebunan.
Tags:


Alamat email Anda tidak akan dipublikasikan. Ruas yang wajib ditandai *